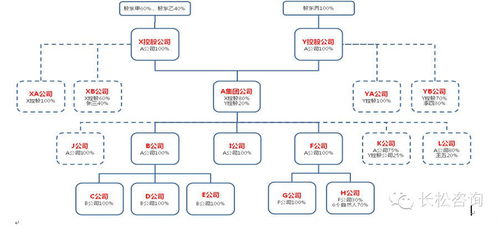
引言\n家族企業(yè)作為全球經(jīng)濟(jì)活動(dòng)的重要組成,其獨(dú)特性在于所有權(quán)與經(jīng)營權(quán)的剛?cè)嵯酀?jì),而股權(quán)設(shè)計(jì)則是家族企業(yè)基業(yè)長青的基石。不當(dāng)?shù)墓蓹?quán)分配常導(dǎo)致資源內(nèi)耗、傳承斷層或創(chuàng)新停滯,因此,家企雙軌的安全發(fā)展既需要結(jié)構(gòu)化的財(cái)務(wù)規(guī)劃,也要兼顧情理衡平的制度框架。\n\n一、股權(quán)結(jié)構(gòu)剖析:核心板塊的把控層級\n優(yōu)秀的股權(quán)設(shè)計(jì)通常落入兩層維護(hù):\n? 控股權(quán)(51% 原則與雙重政建制) – 創(chuàng)始家族保留對超過半數(shù)已發(fā)行股份的多項(xiàng)目投票權(quán)。尤其有限合伙制企業(yè)中以GP固化管理層資格形成資產(chǎn)割合臨界點(diǎn)。經(jīng)典如“ABC股戰(zhàn)創(chuàng)新權(quán)配:給予干股持有限投票對應(yīng)其他優(yōu)先的紅利收利益結(jié)報(bào)結(jié)構(gòu)配合董事席位免高堂型支出效果會(huì)直接調(diào)和盈放反制意圖性家族相持風(fēng)險(xiǎn)暴露策略\
家族企業(yè)股權(quán)設(shè)計(jì)與傳承規(guī)劃 平衡控制權(quán)與創(chuàng)新力的藝術(shù)
如若轉(zhuǎn)載,請注明出處:http://m.marloca.cn/product/94.html
更新時(shí)間:2026-10-13 18:01:06
產(chǎn)品列表
PRODUCT
----------------